
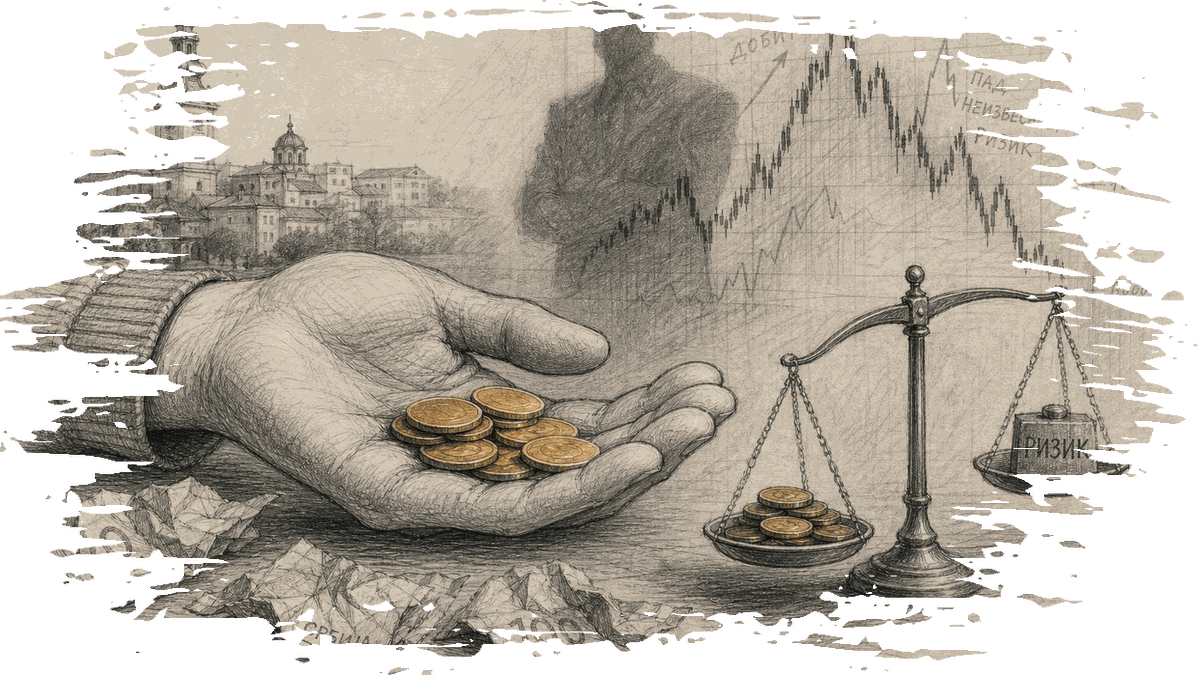
Недавнее исследование, проведенное M2S Research, выявило значительное несоответствие между привычками к сбережениям и инвестициям граждан Сербии, показывая культурный сдвиг в сторону приоритета финансовой безопасности над накоплением богатства. В ходе исследования, в котором участвовали совершеннолетние граждане Сербии, 66% респондентов сообщили, что сберегают деньги регулярно или время от времени, в то время как только 16% в настоящее время занимаются инвестиционной деятельностью.
Склонность к сбережениям, а не к инвестициям, далее подчеркивается мотивацией, стоящей за этими финансовыми привычками. Согласно исследованию, 75% сберегателей ставят на первое место отложение денег на непредвиденные обстоятельства, а не стремление максимизировать доход или быстро накопить богатство. Эта предрасположенность к финансовой безопасности отражает более широкий культурный тренд в Сербии, где инвестиционный рынок остается относительно новым. Отмечается, что 56% текущих инвесторов начали свои инвестиционные пути в последние пять лет, что указывает на развивающуюся инвестиционную культуру.
Финансовый аналитик Георги Христов из «Tavex zlato & srebro» прокомментировал эти выводы, подчеркивая важность финансового образования для перехода от простых сбережений к долгосрочному финансовому планированию. «Одно из наиболее поразительных заключений исследования заключается в том, что люди в целом не сберегают, чтобы разбогатеть, а чтобы иметь защиту на случай непредвиденных обстоятельств,» — заявил он. Эта точка зрения подчеркивает необходимость формирования более системного подхода к сбережениям и инвестициям среди сербского населения.
Исследование также показало, что привычки к сбережениям в Сербии еще не полностью систематизированы. В то время как 47% респондентов сберегают регулярно, 40% делают это только время от времени, в зависимости от оставшегося излишка после ежемесячных расходов. Кроме того, 41% сберегателей выделяют до 10% своего ежемесячного дохода на сбережения, что указывает на распространенную модель «сохраняй, когда можешь», а не на запланированную и непрерывную финансовую стратегию. Христов предполагает, что даже маленькие регулярные взносы могут быть более эффективными, чем спорадические крупные вклады.
В исследовании также рассматривалась сожаления тех, кто начал сберегать или инвестировать, многие из которых выражали желание, чтобы они начали раньше. Около 75% сберегателей и 80% инвесторов сообщили о некоторой форме сожаления, причем значительная часть указала, что более ранний старт мог бы улучшить их финансовое положение.
Что касается предпочитаемых методов сбережений, то исследование показало, что 46% сберегателей хранят наличные деньги в иностранной валюте дома, что обусловлено сильным желанием контроля и доступности. Этот метод особенно распространен среди финансово уязвимых групп, в то время как банковские продукты чаще используются людьми с более высокими доходами и уровнем образования.
Растущая стоимость жизни также повлияла на способность домохозяйств сберегать, при этом почти половина респондентов выразила озабоченность по поводу влияния инфляции на покупательную способность и стоимость их сбережений и инвестиций. Финансово уязвимые домохозяйства с большей вероятностью будут уменьшать суммы, которые они откладывают, использовать существующие сбережения для текущих нужд и откладывать менее критические расходы, что затрудняет формирование новых резервов или поддержание существующих.
Исследование подчеркивает значительное стремление избегать риска среди сербских сберегателей и инвесторов, при этом 56% предпочитают более безопасные варианты с низкой потенциальной доходностью. Только 18% готовы принять более высокий риск ради возможности большей прибыли, а эта осторожность увеличивается с возрастом.
Эти выводы указывают на необходимость повышения финансовой грамотности и более развитой инвестиционной культуры в Сербии. Инсайты, полученные в ходе исследования, могут служить основой для рекомендаций по улучшению финансового образования и поощрению более систематичных привычек к сбережениям и инвестициям среди граждан Сербии.
0 Комментариев