
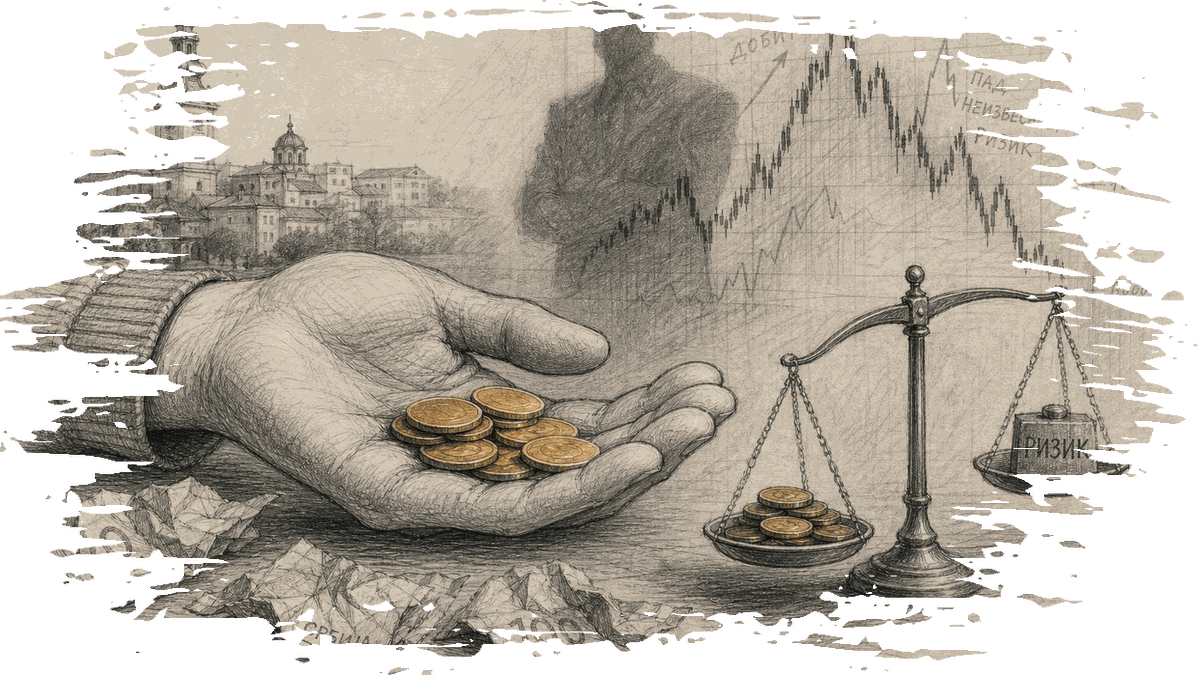
Eine kürzlich von M2S Research durchgeführte Studie hat eine erhebliche Diskrepanz zwischen den Spar- und Investitionsgewohnheiten der serbischen Bürger aufgezeigt und einen kulturellen Wandel hin zu einer Priorisierung der finanziellen Sicherheit gegenüber dem Vermögensaufbau sichtbar gemacht. Die Studie, die erwachsene Bürger in ganz Serbien befragte, ergab, dass 66 % der Befragten entweder regelmäßig oder gelegentlich sparen, während nur 16 % derzeit in Investitionstätigkeiten engagiert sind.
Die Neigung zum Sparen anstelle von Investieren wird durch die Motivation hinter diesen finanziellen Verhaltensweisen weiter untermauert. Laut der Studie legen 75 % der Sparer Wert darauf, Geld für unerwartete Umstände beiseite zu legen, anstatt zu versuchen, Renditen zu maximieren oder schnell Vermögen anzusammeln. Diese Vorliebe für finanzielle Sicherheit spiegelt einen breiteren kulturellen Trend in Serbien wider, wo der Investitionsmarkt noch relativ jung ist. Bemerkenswert ist, dass 56 % der aktuellen Investoren ihre Investitionsreisen in den letzten fünf Jahren begonnen haben, was auf eine sich entwickelnde Investitionskultur hinweist.
Finanzanalyst Georgi Hristov von „Tavex zlato & srebro“ kommentierte die Ergebnisse und betonte die Bedeutung von finanzieller Bildung beim Übergang vom einfachen Sparen zur langfristigen Finanzplanung. „Einer der auffälligsten Schlussfolgerungen der Forschung ist, dass Menschen im Allgemeinen nicht sparen, um reich zu werden, sondern um Schutz zu haben, wenn etwas Unvorhergesehenes passiert,“ stellte er fest. Diese Sichtweise hebt die Notwendigkeit hervor, einen systematischeren Ansatz für Sparen und Investieren unter der serbischen Bevölkerung zu fördern.
Die Studie ergab zudem, dass die Spargewohnheiten in Serbien noch nicht vollständig systematisch sind. Während 47 % der Befragten regelmäßig sparen, tun dies 40 % nur gelegentlich, abhängig von dem überschüssigen Geld, das nach den monatlichen Ausgaben übrig bleibt. Außerdem legen 41 % der Sparer bis zu 10 % ihres monatlichen Einkommens für das Sparen zurück, was auf ein verbreitetes Modell des „Sparens, wenn man kann“ hindeutet, anstatt auf eine geplante und kontinuierliche Finanzstrategie. Hristov schlägt vor, dass selbst kleine, regelmäßige Beiträge einen größeren Einfluss haben können als sporadische, größere Einzahlungen.
Die Forschung untersuchte auch die Bedauern von Personen, die mit dem Sparen oder Investieren begonnen haben, wobei viele den Wunsch äußerten, sie hätten früher angefangen. Ungefähr 75 % der Sparer und 80 % der Investoren gaben an, irgendeine Form des Bedauerns zu empfinden, wobei ein erheblicher Teil anmerkte, dass ein früherer Start ihre finanzielle Situation hätte verbessern können.
Was die bevorzugten Sparmethoden betrifft, so ergab die Studie, dass 46 % der Sparer Bargeld in Fremdwährung zu Hause aufbewahren, eine Wahl, die durch den starken Wunsch nach Kontrolle und Zugänglichkeit motiviert ist. Diese Methode ist besonders unter finanziell verletzlichen Gruppen verbreitet, während Bankprodukte häufiger von Personen mit höherem Einkommen und Bildungsgrad verwendet werden.
Die steigenden Lebenshaltungskosten haben auch die Fähigkeit der Haushalte, zu sparen, beeinträchtigt, wobei fast die Hälfte der Befragten Bedenken hinsichtlich der Auswirkungen der Inflation auf die Kaufkraft und den Wert ihrer Ersparnisse und Investitionen äußerten. Finanzielle verletzliche Haushalte neigen eher dazu, die Beträge, die sie beiseite legen, zu reduzieren, vorhandene Ersparnisse für aktuelle Bedürfnisse zu nutzen und weniger dringende Ausgaben zu verschieben, was es schwierig macht, neue Rücklagen zu bilden oder bestehende aufrechtzuerhalten.
Die Studie hebt eine signifikante Risikoaversion unter serbischen Sparern und Investoren hervor, wobei 56 % sicherere Optionen mit niedrigeren potenziellen Renditen bevorzugen. Nur 18 % sind bereit, höhere Risiken einzugehen, um die Chance auf höhere Erträge zu nutzen, wobei sich diese Vorsicht mit dem Alter erhöht.
Diese Ergebnisse deuten auf einen Bedarf an verbesserter finanzieller Bildung und einer robusteren Investitionskultur in Serbien hin. Die Erkenntnisse der Studie könnten politische Empfehlungen für die Verbesserung der finanziellen Bildung und die Förderung systematischerer Spar- und Investitionspraktiken unter serbischen Bürgern informieren.
0 Kommentare