
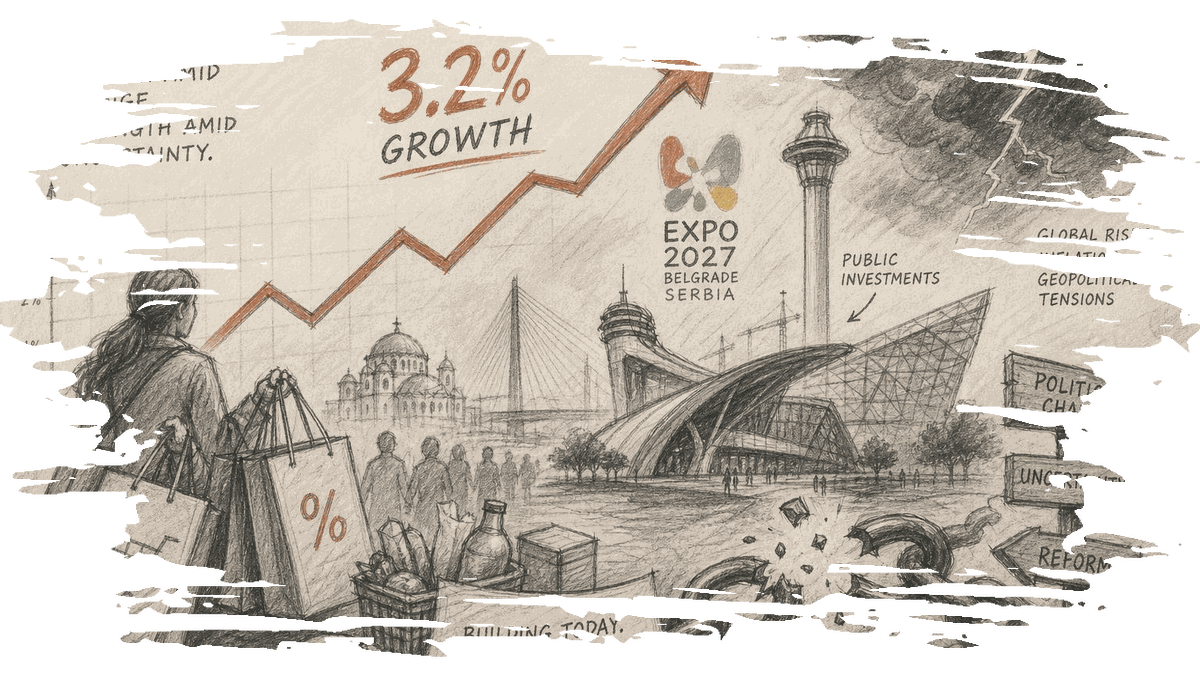
安永(EY)在其最新的宏观脉搏报告中预测,塞尔维亚2026年的经济增长为3.2%,预计2027年将有类似增长。这一预测主要受到消费的推动,但报告强调,由于塞尔维亚近期的政治变化和继承项目的执行,存在显著的不确定性。新政府的经济政策以及与即将到来的EXPO 2027相关的公共投资强度预计将在塑造国家经济表现方面发挥关键作用。
报告强调,塞尔维亚的政治格局在2026年10月的选举后经历了彻底转变,这可能会影响经济政策和项目的实施。与EXPO 2027相关的公共投资预计将不仅影响投资和消费,还将对服务出口产生积极影响。此外,通过增加薪资、养老金和转移支付的财政扩张很可能会维持家庭消费的增长。
尽管有这些预测,外部环境依然不稳定。主要中央银行正在加息以应对重新出现的通胀压力,同时,塞尔维亚的主要贸易和投资伙伴(特别是意大利和德国)经济增长相对疲软。此外,欧洲国家的政治不确定性,随着多个欧盟成员国的选举周期的来临,也增加了不可预测性。
报告还指出,2026年上半年经济增长加速至3.5%,私人消费增长4.5%,仍是整体增长的主要驱动力。固定投资显著上升,主要反映出为EXPO 2027做准备的活动和国防支出的增加。然而,私人投资增长疲软。
国家支出持续支持更广泛的增长,公共部门工资和商品与服务采购强劲增长,反映出政府对赤字融资推动经济增长的日益依赖。这使得2026年上半年实现了近4%的同比增长。
外国直接投资(FDI)停滞不前,2025年和2026年初外资流入显著放缓,受到全球不确定性以及塞尔维亚竞争力下降的影响。2025年外资流入仅占GDP的4%,而2026年前八个月仅为GDP的2.8%,是十余年来的最低水平。
从行业来看,经济增长集中在少数领域。贸易仍然是增加总附加值增长的主要驱动力,得益于家庭消费的增加。金融部门也强劲增长,可能是由于家庭对消费贷款的需求。信息与通信技术(ICT)部门在整体增长中继续贡献积极,受外部需求的推动。随着投资活动在EXPO 2027前的增强,建筑行业在2026年第二季度记录了强劲的增长率。
与2025年相比,农业生产有所改善,主要得益于2025年特别糟糕的季节带来的统计效应,以及今年相对丰收的水果和蔬菜。另一方面,工业正在适度恢复,但其增长最依赖于汽车行业的活动。
报告指出,劳动密集型制造厂的关闭和缩减进一步减少了就业,而IT行业再也无法弥补这一下降。一些汽车行业供应商由于来自欧洲汽车行业的订单减弱和由于劳动力成本上升导致的成本竞争力下降而关闭了工厂或减少了劳动力。
此外,随着多家IT公司的裁员,ICT部门的就业增长停滞。与此同时,最低工资显著增加,到2026年中期实际增长了17%,预计2027年将增长9.2%。
总之,虽然安永的报告预测塞尔维亚的经济增长率将保持稳定,但也强调了可能影响这些预测的多重不确定性。政治变化、公共投资的执行以及外部经济条件仍然是影响塞尔维亚未来几年经济轨迹的关键因素。
0 条评论