
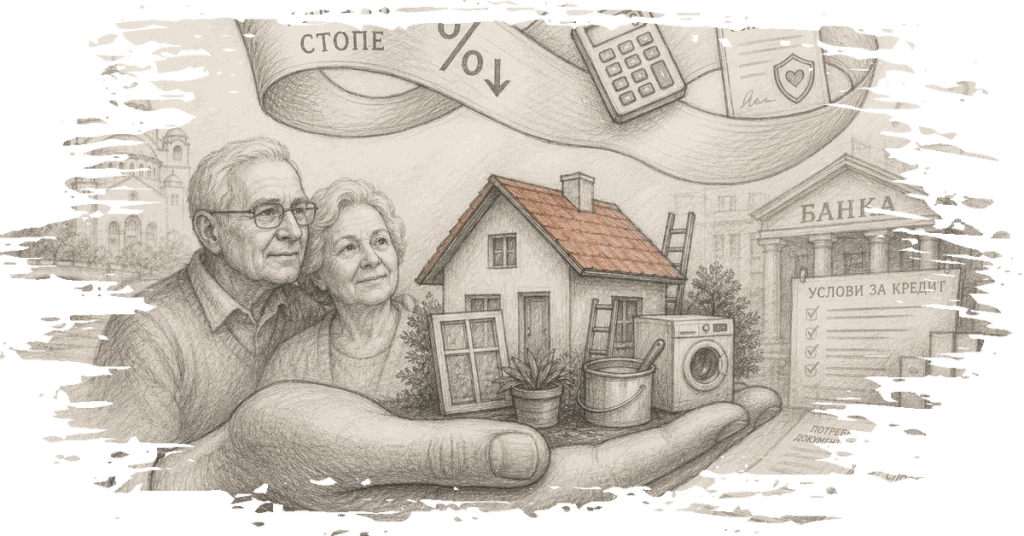
塞尔维亚的退休人员现在能够在更优惠的条件下获得现金贷款,这标志着银行政策的一项重大变化,这些政策传统上更倾向于在职人员。这一发展使退休人员能够获得各种用途的贷款,例如家庭装修、购买电器或帮助家庭成员,银行也提供针对他们需求的特别贷款产品。
塞尔维亚国家银行(NBS)在这一变化中发挥了关键作用,推出了一项措施,以便利退休人员获得最高达1,000,000第纳尔的现金贷款。这些贷款的利率相比之前的产品有所降低。截至2026年4月,新批准的现金贷款的平均利率已降至8.3%,比去年降低了约一个百分点。这预计将减轻寻求贷款的退休人员的财务负担。
然而,退休人员获得这些贷款的条件在不同银行之间差异显著。所考虑的因素包括退休人员的年龄、领取的养老金金额以及信用worthiness。虽然一般的贷款还款年龄上限设定在75岁,但一些银行允许在此年龄之外借款,只要提供额外的担保,例如人寿保险或财产抵押。
人寿保险已成为申请贷款的退休人员常见的要求,作为借款人去世时保护继承人免受意外开支的保障。这种保险可以一次性支付或分期支付,在某些情况下,银行可以承担保险费。
NBS还规定,这些贷款的名义利率应低于银行提供的平均利率三个百分点,最低利率为10.5%。预计这些贷款产品将至少提供12个月,并且不会收取申请人的处理费用。
尽管条件更加优惠,退休人员仍被建议仔细考虑贷款的总成本,包括实际利率和其他相关费用。例如,50万第纳尔的贷款,名义利率为10.5%,还款期限为三年,将导致每月支付约16,250第纳尔,贷款期间总额约为585,000第纳尔。将还款期限延长至五年将使每月支付减少至约10,750第纳尔,但总还款额将增加至约645,000第纳尔,利息成本约为145,000第纳尔。
这些贷款产品的推出反映了一个更广泛的趋势,即满足塞尔维亚老年公民的财务需求。然而,人们对这些贷款的长期可持续性及退休人员可能由于收入有限而面临的偿还风险表示担忧。金融专家强调,理解借款的全部影响以及进行仔细财务规划以避免未来财务压力的重要性。
总体而言,虽然新的贷款条件为退休人员提供了更大的财务灵活性,但潜在借款人必须彻底评估自身财务状况和贷款条款,以做出明智的决定。