
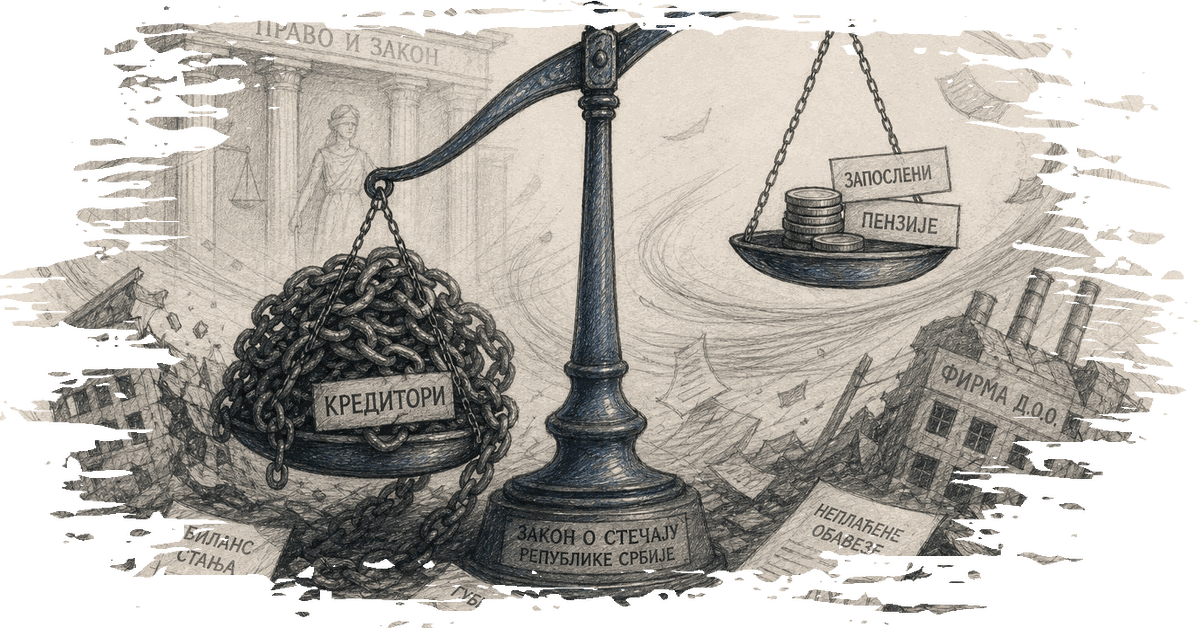
Закон о банкротстве Сербии предоставляет структурированную юридическую основу для решения проблем с компаниями, испытывающими серьезные финансовые трудности. Закон выделяет четыре основных основания для начала процедуры банкротства: постоянная неспособность платить, угроза неспособности платить, чрезмерная задолженность и невыполнение утвержденного плана реорганизации. Эти процедуры контролируются Коммерческим судом и Агентством по лицензированию конкурсных управляющих (ALSU).
Когда компания в Сербии больше не может выполнять свои финансовые обязательства, инициируются процедуры банкротства для предотвращения неконтролируемого расходования активов. Этот процесс включает либо ликвидацию, при которой все активы продаются для оплаты кредиторов, либо реорганизацию, которая позволяет компании продолжать деятельность на основе предварительно утвержденного плана. Начало процедуры банкротства приводит к значительным изменениям для компании, включая прекращение управленческих прав и закрытие существующих банковских счетов. Для банкротного субъекта открывается новый счет, и все средства переадресовываются туда.
Одним из самых непосредственных последствий банкротства для сотрудников является прекращение их трудовых договоров. Однако сербское законодательство отдает приоритет выплате минимальной заработной платы и пенсионных взносов для работников. Эти выплаты имеют абсолютный приоритет в распределении средств от продажи активов компании. В частности, невыплаченные чистые заработные платы до минимальной заработной платы за последний год перед банкротством, а также невыплаченные пенсионные взносы за последние два года погашаются в первую очередь.
Процесс банкротства также включает строгую иерархию выплат для кредиторов. После покрытия затрат на судебные разбирательства и обязательств конкурсной массы требования кредиторов делятся на четыре категории. Первая категория включает упомянутые выше заработные платы и пенсионные взносы работников. Вторая категория охватывает другие государственные доходы, налоги и сборы, подлежащие уплате за три месяца, предшествующих банкротству. Третья категория включает всех остальных кредиторов банкротства, таких как поставщики и коммерческие кредиты, а также любые суммы заработной платы, превышающие минимальную. Четвертая категория состоит из субординированных требований, таких как кредиты от учредителей и связанных лиц за последние два года.
Обеспеченные кредиторы, такие как банки с ипотеками или залогами на конкретные активы, оплачиваются непосредственно из выручки от продажи этих активов. Это обеспечивает приоритет их требований перед необеспеченными кредиторами.
Несмотря на серьезные последствия банкротства, оно не обязательно означает конец для компании. С помощью заранее подготовленного плана реорганизации или плана, разработанного в процессе банкротства, компания может потенциально восстановиться в течение периода до пяти лет. Это восстановление может включать реструктуризацию долга, частичное прощение долга или преобразование долга в долю участия. Для инвесторов ключевым юридическим положением является то, что покупатель активов на банкротстве не наследует предыдущие долги компании. Приобретенные активы передаются новому владельцу без ранее существующих налоговых, коммунальных обязательств или ипотек.
Эта юридическая основа направлена на балансирование интересов кредиторов, сотрудников и других заинтересованных сторон, одновременно предоставляя путь для потенциально жизнеспособных компаний к реорганизации и продолжению операций. Однако отсутствие конкретных недавних прецедентов или примеров в текущем обсуждении ограничивает понимание практического применения закона и его влияния на рынок труда Сербии. Мнения юридических экспертов или представителей профсоюзов могли бы дополнительно прояснить последствия этих законов о банкротстве, предложив более полное представление об их воздействии на бизнес и сотрудников в Сербии.
0 Комментариев