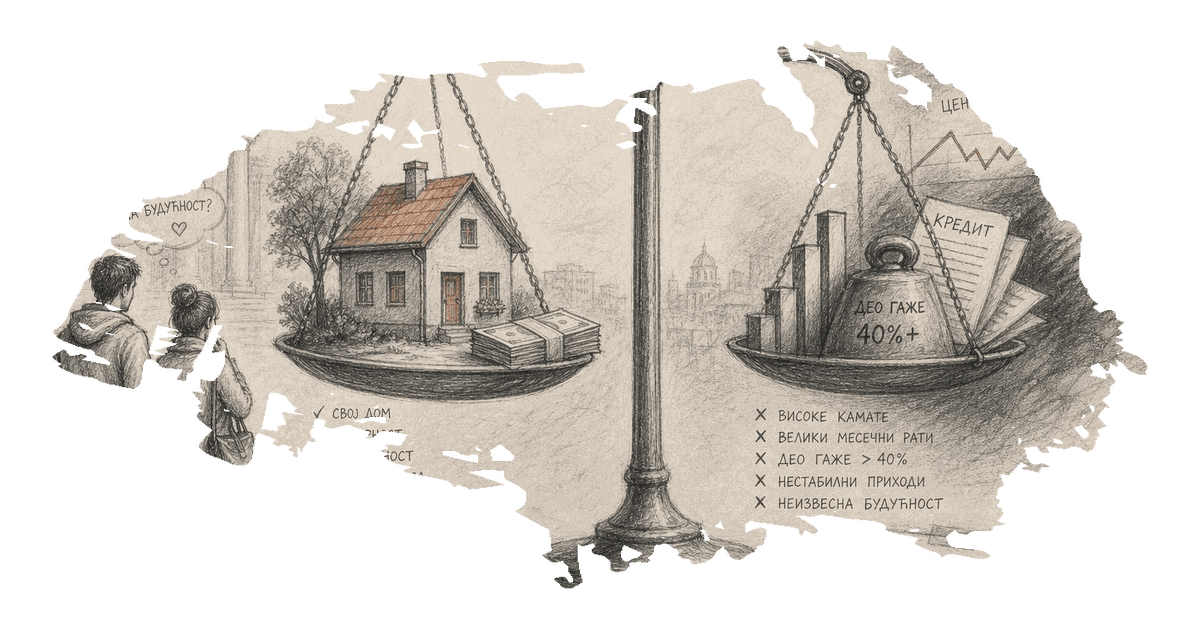
В Сербии финансовые аспекты получения жилищного кредита напрямую связаны с уровнем заработной платы, при этом банки строгие в отношении соотношения долговых обязательств и дохода. Для лиц с месячным окладом в 100,000 динаров вполне возможно получить жилищный кредит в размере примерно 80,000 евро, не нарушая установленное соотношение. Этот расчет основан на требовании, чтобы общие ежемесячные долговые обязательства не превышали 50-60% месячного дохода, что является стандартом для большинства банков в Сербии.
Для тех, кто рассматривает возможность получения жилищного кредита в 80,000 евро, ежемесячный платеж обычно варьируется от 55,000 до 65,000 динаров. Таким образом, минимальная заработная плата в 90,000 динаров необходима, если у заемщика нет других непогашенных долгов. Эта ситуация подчеркивает сложности, с которыми сталкиваются потенциальные покупатели жилья в Сербии, где уровень зарплат существенно влияет на доступность кредитов.
Подход банков к расчёту финансовой способности заемщиков часто включает вычитание стоимости среднего потребительского набора из заработной платы, что дополнительно снижает сумму, доступную для погашения кредита. Эта практика подчеркивает строгие финансовые оценки, проводимые банками для обеспечения того, чтобы заемщики не превышали свои финансовые возможности.
Чтобы жилищный кредит считался управляемым в рамках максимальной разрешенной долговой нагрузки, заемщик с зарплатой 100,000 динаров может рассчитывать на ежемесячный платеж порядка 46,500 динаров, при условии 30-летнего срока погашения и процентной ставки примерно 4.35%. Эта схема легко вписывается в требования банка, поскольку ежемесячный платеж не превышает 50% дохода заемщика.
Тем не менее, существующие финансовые обязательства, такие как овердрафты и лимиты по кредитным картам, могут существенно повлиять на сумму, которую заемщик может получить. Банки рассматривают эти суммы как фиксированные ежемесячные обязательства, даже если они не используются активно. Например, разрешенный овердрафт и лимит по кредитной карте в 80,000 динаров каждый будут считаться ежемесячным долгом в 8,000 динаров, что уменьшает сумму, доступную для погашения жилищного кредита.
Требование к первоначальному взносу, как правило, составляет 20% от стоимости имущества, является еще одним важным моментом в процессе кредитования. Однако новая правительственная программа позволяет молодым покупателям жилья впервые внести первоначальный взнос всего в 1% от стоимости объекта, что облегчает финансовое бремя для этой категории. Для других покупателей, впервые приобретающих жилье, банки могут предложить снижение требования к первоначальному взносу до 10%.
Эти финансовые параметры отражают более широкий экономический ландшафт Сербии, где зарплатные уровни и региональные различия играют значительную роль в определении покупательной способности и доступности кредитов. Средняя заработная плата в Сербии претерпела колебания, и заметные различия между регионами влияют на доступность жилищных кредитов.
Текущие банковские политики и экономические условия в Сербии представляют как вызовы, так и возможности для потенциальных покупателей жилья. В то время как строгие соотношения долговых обязательств и дохода обеспечивают финансовую стабильность для заемщиков, они также ограничивают возможности многих людей в получении адекватных жилищных кредитов. Будущие изменения в банковской политике или экономических условиях могут еще больше повлиять на доступность и доступность кредитов, воздействуя на динамику рынка жилья в Сербии.
0 Комментариев