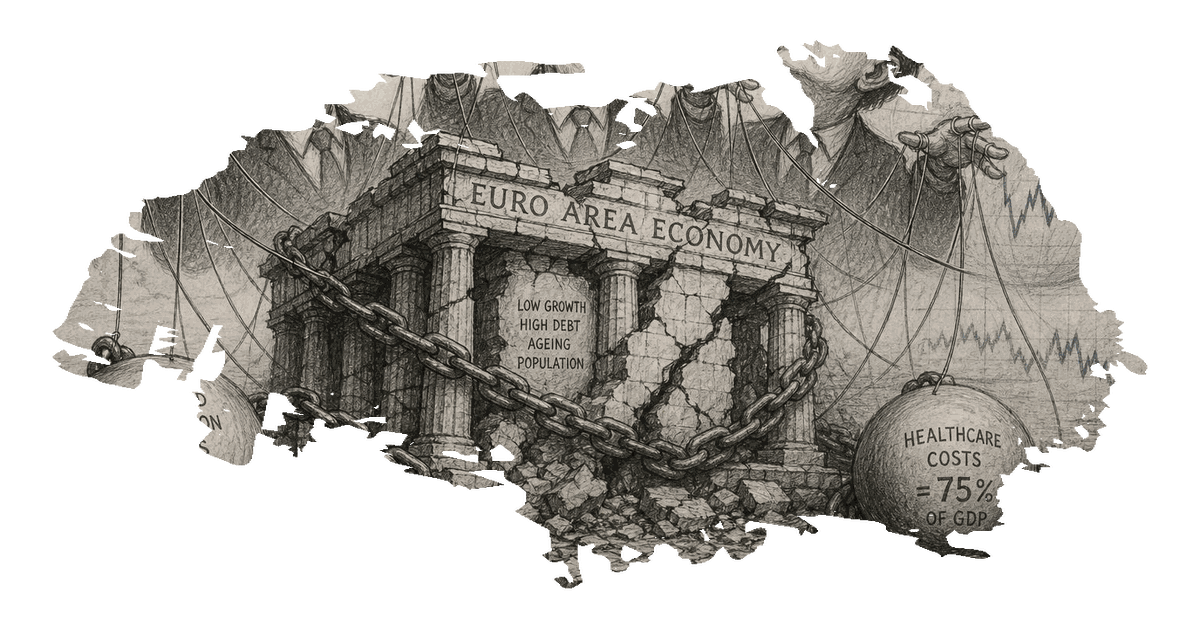
Еврозона сталкивается с серьезными фискальными проблемами, которые могут привести к долговому кризису, превышающему текущие опасения, связанные с долговыми обязательствами США. Согласно недавним анализам, скрытая фискальная нагрузка еврозоны как минимум равна зарегистрированному долгу. Официальные оценки Европейской комиссии указывают на то, что чистые накопленные обязательства по государственным пенсионным обязательствам составляют около 150% ВВП, тогда как валовые пенсионные обязательства достигают примерно 371% ВВП. Эти цифры не учитывают будущие нагрузки от расходов на здравоохранение и долгосрочный уход, что вызывает тревогу по поводу устойчивости фискальной политики в регионе.
Политическое отрицание фискальных вопросов широко распространено в крупных экономиках Европейского Союза, и власти не проявляют явной готовности сокращать расходы или ограничивать будущие обязательства. В ключевых странах еврозоны неоплаченные обязательства превышают 300% ВВП, что еще больше усугубляет опасения по поводу фискальной устойчивости. Дополнительным фактором является то, что суверенные активы еврозоны показывают отрицательные реальные экономические доходы с 2021 года, что приводит к снижению интереса со стороны глобальных инвесторов.
Долг США, хотя и значительный, остается ключевой темой в глобальных экономических дискуссиях из-за прогнозируемого федерального долга, который должен достичь 101% ежегодного ВВП к 2026 году. Однако фискальные проблемы еврозоны становятся критической проблемой. Доллар США продолжает оставаться мировой резервной валютой, а казначейские облигации США считаются ключевыми активами для центральных банков по всему миру. Несмотря на недавние покупки золота и ребалансировку, США сохраняют свою позицию ключевого игрока на глобальных финансовых рынках.
Фискальные проблемы еврозоны особенно серьезны, поскольку отраженные в отчетах данные о долге указывают только на показатель «протокола чрезмерного дефицита», но не учитывают общие обязательства публичных администраций. Это означает, что полные обязательства публичной администрации значительно больше, чем официально сообщается. Кроме того, не все неявные пенсионные и государственные обязательства еврозоны учитываются, что добавляет к фискальной нагрузке.
Текущий политический ландшафт в большинстве крупных экономик Европейского Союза характеризуется фискальным отрицанием. Например, доходность суверенных облигаций Франции теперь выше, чем у Италии, что указывает на рыночные опасения по поводу фискальной устойчивости. В настоящее время ни одно правительство еврозоны не готово сокращать расходы или ограничивать будущие обязательства, предпочитая повышать налоги и вводить регулирующие нагрузки, которые могут ослабить экономику.
Глобальный рынок облигаций переживает распродажу, что сигнализирует о том, что рынки больше не готовы игнорировать фискальную неосторожность. Развитые экономики исчерпали пределы политики, финансируемой за счет долгов, превысив фискальные, экономические и инфляционные лимиты. Фискальный лимит становится очевидным, поскольку увеличение расходов ведет к постоянным дефицитам, а повышение налогов не решает проблему. Экономический лимит достигнут, когда государственные расходы ослабляют экономику и продуктивные инвестиции, ведя к стагнации. Инфляционный лимит очевиден, поскольку государственные расходы приводят к постоянной инфляции, разрушающей экономику и влияющей на средний класс.
Переоценка долгосрочных суверенных облигаций в связи с риском инфляции, ухудшением фискального положения, высоким объемом долга и неспособностью центральных банков скрыть фискальную неосторожность вызывает серьезные беспокойства. По мере роста доходности 10-летних и 30-летних облигаций США условия финансирования ужесточаются во всем мире, что влияет на ипотеку, корпоративный кредит, финансирование банков и стоимость заимствований для развивающихся рынков. В этой обстановке рынок не движется в сторону долга еврозоны для защиты, а, наоборот, уходит от него.
Фискальные проблемы еврозоны представляют собой не просто продолжение прошлых проблем, но и создают неотложный и значительный риск для глобальной экономической стабильности. Взаимосвязанность фискальных вопросов США и еврозоны подчеркивает необходимость комплексного подхода для решения этих проблем и обеспечения долгосрочной экономической устойчивости.
0 Комментариев