
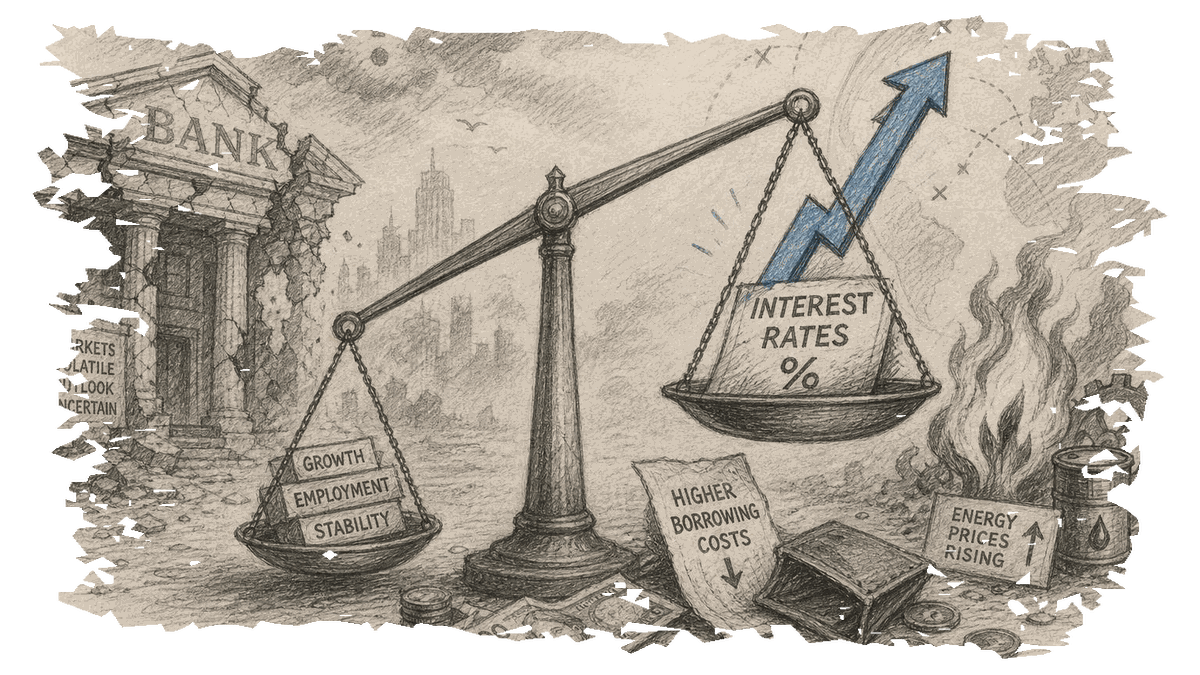
Национальный банк Сербии (НБС) повысил свою ключевую процентную ставку до 6%, что стало первым увеличением более чем за два года, в попытке справиться с растущей инфляцией, вызванной ростом цен на энергоносители. Это решение, объявленное 14 ноября 2026 года, было принято на фоне геополитической напряженности на Ближнем Востоке, которая значительно повлияла на цены на нефть, природный газ и электроэнергию. НБС стремится предотвратить перерастание этих увеличений в более широкий рост цен на товары и услуги, сохраняя тем самым среднесрочную ценовую стабильность.
Повышение процентной ставки с 5.75% до 6% сопровождается увеличением ставки по депозитам с 4.5% до 4.75% и по кредитам — с 7% до 7.25%. Этот шаг призван сигнализировать о смещении в сторону более строгой денежно-кредитной политики для борьбы с инфляционными давлениями, возникающими в энергетическом секторе. Владимир Васич, банковский эксперт и бывший генеральный секретарь Ассоциации банков Сербии, объяснил, что повышение будет в основном затрагивать кредиты в динарах с плавающими процентными ставками, связанными с внутренними показателями. Заёмщики с такими кредитами могут увидеть рост своих платежей в зависимости от условий их договоров с банками.
Решение НБС отражает его стратегию смягчения вторичных эффектов энергетического кризиса на более широкую экономику. Повышая процентные ставки, центральный банк стремится сократить потребление и кредитную активность, что позволит снизить давление на цены. Однако Васич заметил, что увеличение ключевой ставки не отражается сразу на других банковских услугах, хотя оно отправляет четкий сигнал о том, что стоимость заимствования, как ожидается, возрастет.
Для сберегателей более высокие процентные ставки могут привести к лучшим доходам по депозитам, поскольку банки могут предложить более привлекательные ставки для привлечения средств. Однако степень, в которой банки передадут эти повышения сберегателям, зависит от их бизнес-политики, рыночной конкуренции и потребностей в ликвидности.
Решение НБС принимается в то время, когда экономика Сербии сталкивается с последствиями краха банка Alta, который подорвал доверие к банковскому сектору. Хотя повышение процентной ставки напрямую не связано с ситуацией в банке Alta, более широкий контекст финансовой нестабильности усложняет задачу центрального банка в поддержании экономической стабильности.
Влияние повышения процентной ставки на потребительское поведение и экономический рост остается неопределенным. Хотя оно направлено на контроль инфляции, увеличенные затраты на заимствование могут подавить потребительские расходы и инвестиции, потенциально замедляя экономический рост. НБС должен сбалансировать эти риски, ориентируясь на сложный экономический ландшафт, сформированный как внутренними, так и международными факторами.
В заключение, недавнее повышение процентной ставки НБС является проактивной мерой для борьбы с инфляционными давлениями, усугубленными ростом цен на энергоносители. Это решение подчеркивает приверженность центрального банка к сохранению ценовой стабильности, хотя оно создает проблемы для заёмщиков и сберегателей в Сербии. Долгосрочные последствия для экономики будут зависеть от того, насколько эффективно НБС сможет управлять этими инфляционными давлениями, поддерживая устойчивый экономический рост.
0 Комментариев