
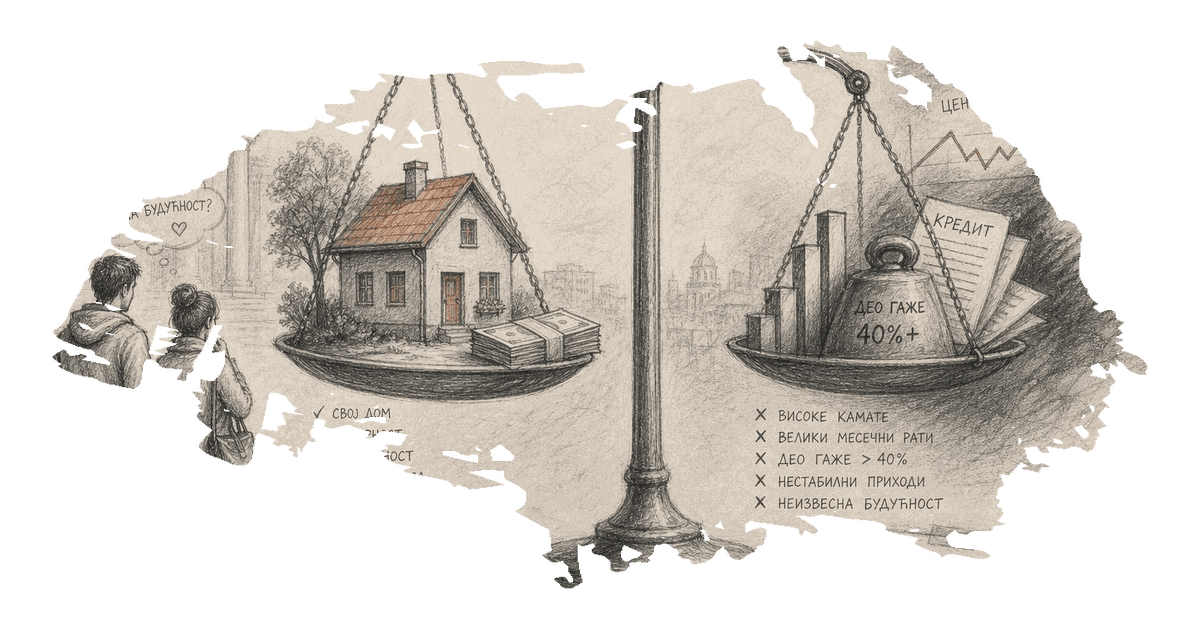
在塞尔维亚,获得住房贷款的财务影响与薪资水平密切相关,银行对债务与收入比率实行严格的限制。对于月薪为10万迪纳尔的个人,获得约8万欧元的住房贷款是可行的,而不会违反允许的债务与收入比。这一计算基于总月债务义务不得超过月收入的50-60%的要求,这一标准被塞尔维亚大多数银行应用。
对于那些考虑8万欧元住房贷款的人来说,月付款通常在5.5万到6.5万迪纳尔之间。因此,如果借款人没有其他未偿债务,则最低薪水需要达到9万迪纳尔。这种情况突显了潜在购房者在塞尔维亚面临的挑战,其中薪资水平显著影响贷款的可获取性。
银行在计算贷款资格时,通常会将平均消费者购物篮的价值从薪资中扣除,从而进一步减少可用于还款的金额。这一做法突显了银行进行严格财务评估的必要性,以确保借款人不超过其财务承受能力。
为了使住房贷款在允许的最高债务负担下被视为可管理,薪资为10万迪纳尔的借款人可以预期月贷款还款额约为4.65万迪纳尔,假设还款期为30年,利率约为4.35%。这一安排完全符合银行的要求,因为月供不会超过借款人收入的50%。
然而,现有的财务义务,如透支和信用卡额度,可能会显著影响借款人能够获得的贷款金额。银行将这些视为固定的月度义务,即使它们没有被实际使用。例如,授权透支和信用卡额度均为8万迪纳尔,将被视为每月债务8千迪纳尔,从而减少了可用于住房贷款还款的金额。
首付的要求,通常为房产价值的20%,是贷款过程中的另一个关键因素。然而,一项新政府计划允许年轻的首次购房者将首付降低到房产价值的1%,减轻了该人群的财务负担。对于其他首次购房者,银行可能提供10%的降首付要求。
这些财务参数反映了塞尔维亚更广泛的经济环境,其中薪水水平和地区差异在决定购买力和贷款可获取性方面发挥了重要作用。塞尔维亚的平均薪资经历了波动,各地区之间显著的差异影响了住房贷款的可负担性。
塞尔维亚当前的银行政策和经济条件为潜在购房者提供了挑战和机遇。虽然严格的债务与收入比确保了借款人的财务稳定,但也限制了许多个人获得足够住房贷款的能力。未来银行政策或经济条件的变化可能会进一步影响贷款的可获取性和可负担性,进而影响塞尔维亚的住房市场动态。
0 条评论